판단
왜 지금 매각을 검토하는지 먼저 정리합니다.
건물의 EXIT는 매각가격만 정하는 과정이 아닙니다.
왜 매각을 검토하는지부터 건물을 어떻게 정리하고 가격을 설명할지, 실제 얼마를 회수하고 무엇까지 인계해야 하는지 순서대로 확인합니다.
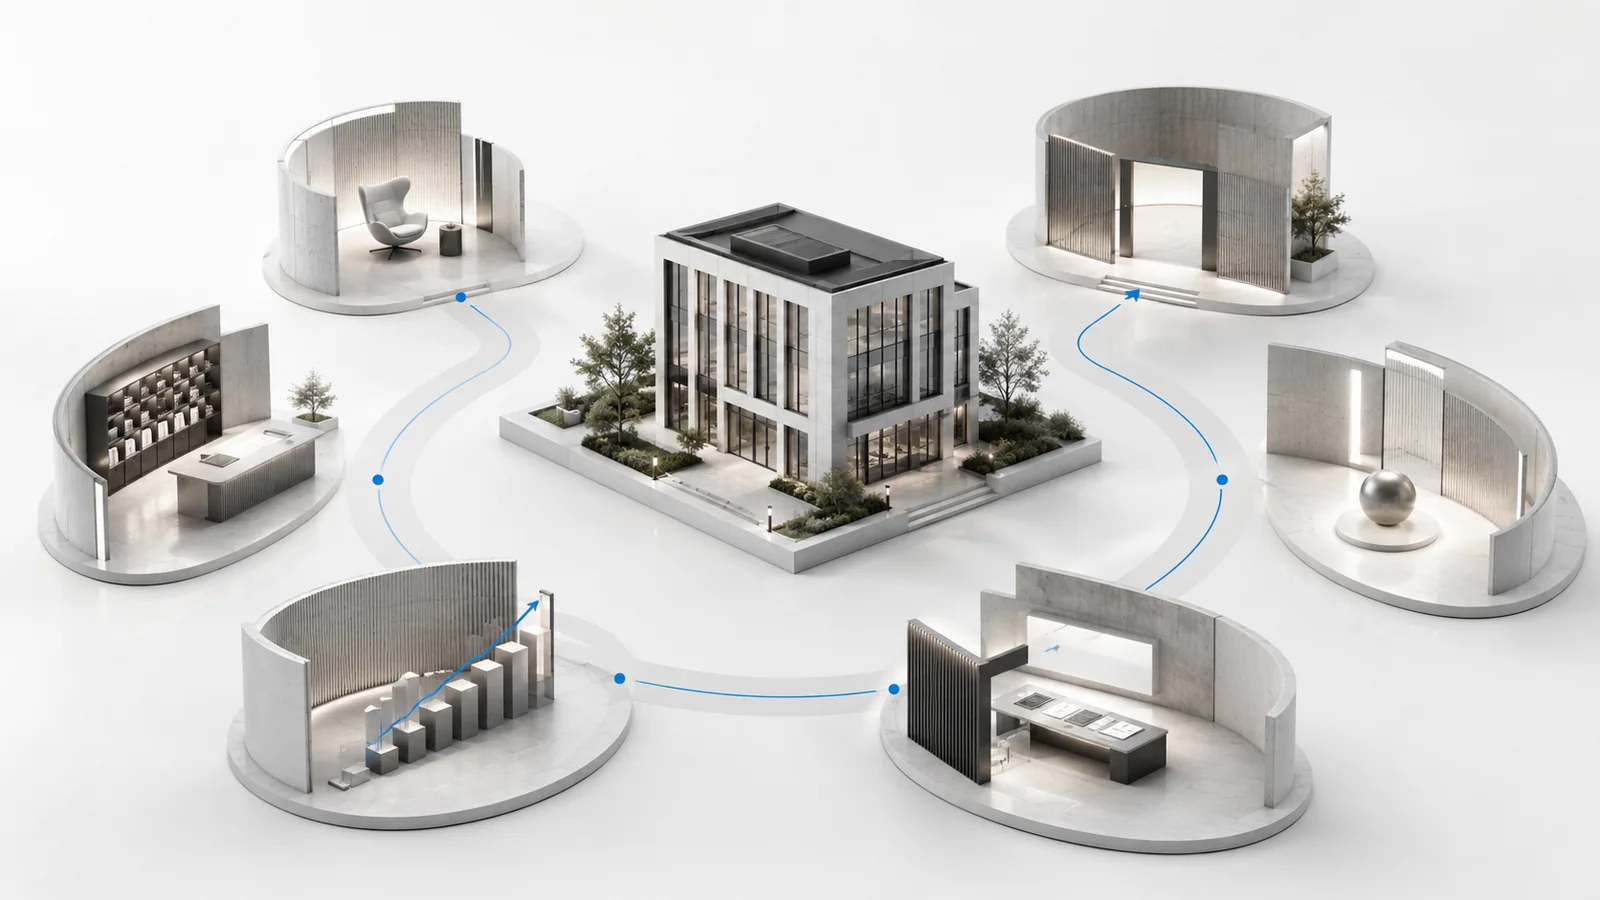
매각은 하나의 결정이 아니라 여러 판단의 결과입니다
현재 가격보다 보유 이유·매각 준비상태·가격 근거·매수자 확인·실제 회수금액·종료 인계까지 함께 봅니다.왜 지금 매각을 검토하는지 먼저 정리합니다.
건물의 상태와 자료를 매수자가 이해할 수 있게 만듭니다.
가격이 아니라 실제로 회수하는 자본까지 확인합니다.
메인에서는 각 단계가 왜 필요한지만 봅니다. 실제 판단 방법은 상세에서 확인합니다.
현재 가격보다 앞으로 보유했을 때의 수익·비용·금융조건·자본 목적을 함께 비교합니다.
보유 중 쌓은 관리기록을 다시 관리하는 대신, 현재 상태를 설명하는 매각자료 PACK으로 변환합니다.
건물 분석에서 확보한 근거를 시장제시가격·목표가격·최소수용가격·협상조건으로 바꿉니다.
가치정리에서 만든 PACK을 질문→첫 답변자료→근거→추가확인→담당자 구조로 연결합니다.
실제 계약가격에서 차감항목을 반영하고 CONFIRMED·ESTIMATED·TO CHECK 상태로 회수자본을 구분합니다.
법적 클로징 이후에도 남아 있는 열쇠·계정·업체관계·자동이체·개인정보·잔여업무를 닫습니다.
보유 중 관리에서 쌓은 기록은 매각을 준비할 때 건물의 상태와 운영 결과를 설명하는 자료로 이어집니다.
관리 중 쌓은 임대료 기록은 현재 수익을 설명하는 기초가 됩니다.
기록이 있어야 숫자를 설명할 수 있습니다.공실 기간과 대응 기록은 단순 공실률보다 왜 비었는지를 설명하는 자료가 됩니다.
문제보다 설명되지 않는 문제가 더 큰 불확실성을 만듭니다.수선·점검·비용 기록은 매수자가 앞으로 부담할 비용을 이해하는 데 연결됩니다.
보유 중 쌓은 관리기록이 매각 단계의 설명자료가 됩니다.매각가격에서 대출상환, 세금, 거래비용, 보증금과 각종 정산을 반영한 뒤 실제로 회수 가능한 자본을 봐야 합니다. 메인에서는 개념만 이해하고, 실제 비교는 회수 가능한 자본을 계산하는 상세 단계에서 확인합니다.
판단부터 인계까지 순서대로 준비할수록 뒤늦게 발견되는 문제와 협상 지연을 줄일 수 있습니다.
보유와 매각을 비교합니다.
자료와 상태를 설명 가능한 수준으로 맞춥니다.
분석근거를 제시가격·목표·하한·조건으로 바꿉니다.
질문과 자료·담당자·확인상태를 연결합니다.
실제 남는 자본을 확인합니다.
운영권한·업체관계·잔여업무까지 닫습니다.
EXIT는 판단 프레임을 제공하지만 개별 가격·세금·법률·대출·시설 판정을 대신하지 않습니다.
공인중개사·감정평가 관련 전문가
세무 전문가
법률 전문가
금융기관
해당 분야 기술 전문가
매각 이유·건물 상태·가격 근거·실제 회수금액·거래 이후 정리까지 설명할 수 있어야 합니다.
현재 가격 하나가 아니라 보유와 회수의 이유를 설명할 수 있는가.
분석근거를 공개가격·목표가격·최소수용가격·가격 외 조건으로 나눌 수 있는가.
매각대금이 아니라 대출·세금·비용·정산 이후의 회수자본을 알고 있는가.
매각 판단에서 종료·인계까지는 하나의 흐름으로 연결됩니다. 각 단계에서 확인한 자료와 판단은 다음 단계의 근거가 됩니다.